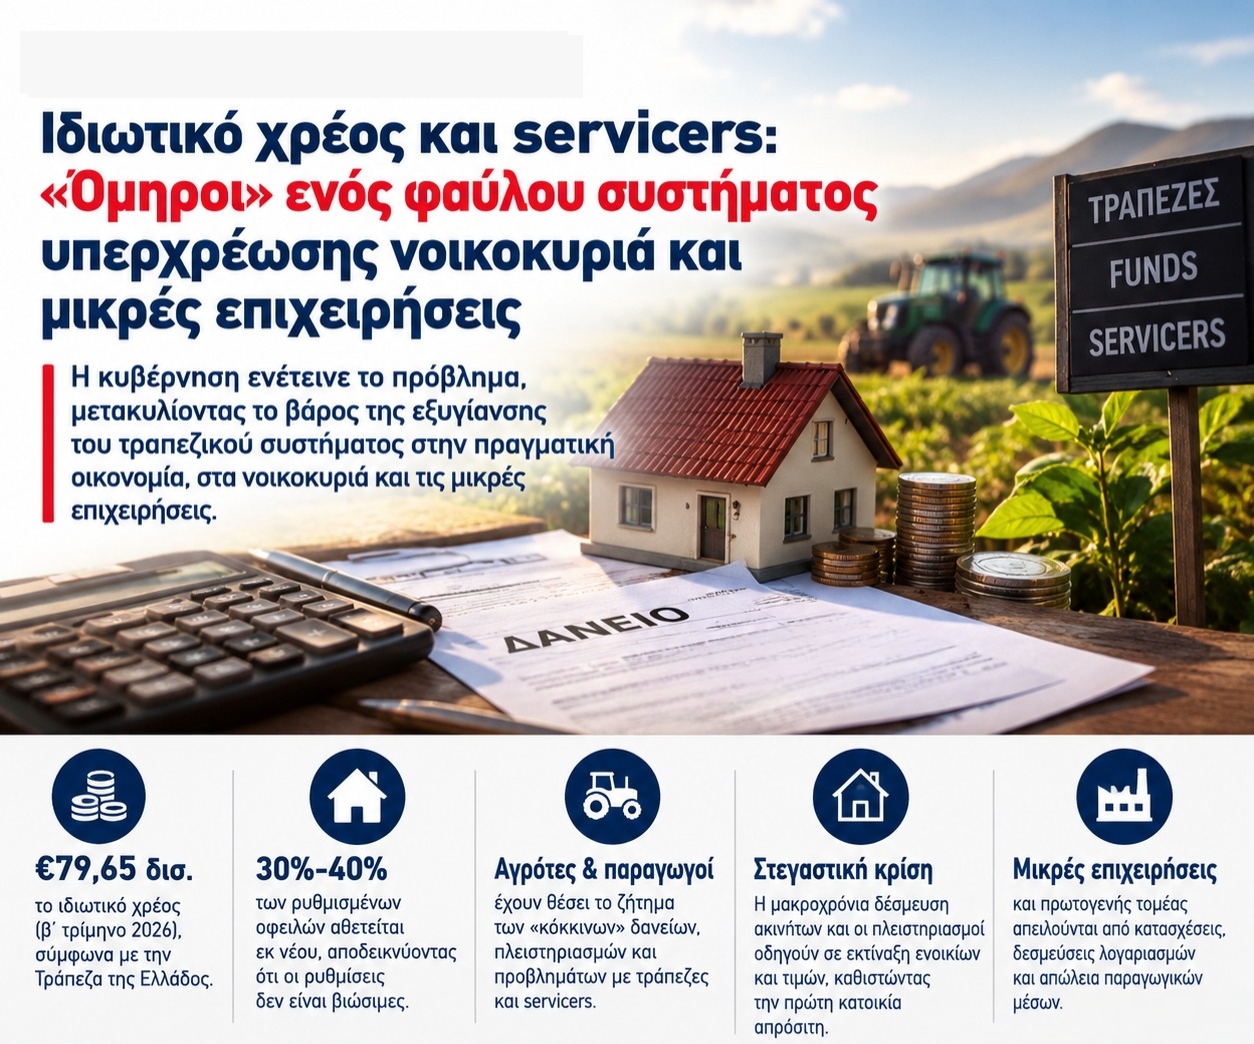
«Ποιος τελικά προστατεύει τους δανειολήπτες από την ασυδοσία των servicers;»
Κοινοβουλευτική ερώτηση προς τον Υπουργό Εθνικής Οικονομίας και Οικονομικών κατέθεσε ο Βουλευτής Β’ Θεσσαλονίκης, Σωκράτης Φάμελλος, αναδεικνύοντας την αποτυχημένη κυβερνητική πολιτική στη διαχείριση του ιδιωτικού χρέους και στην προστασία των δανειοληπτών.
Οι δημόσιες εγγυήσεις 17 δισ. ευρώ του προγράμματος «Ηρακλής», διευκόλυναν τις τράπεζες για τη μεταφορά δεκάδων δισεκατομμυρίων ευρώ κόκκινων δανείων σε funds και servicers, αλλά όχι τους δανειολήπτες.
Το πρόβλημα του ιδιωτικού χρέους δεν λύθηκε, εφόσον σύμφωνα με Τράπεζα της Ελλάδος ανέρχεται σε 79,65 δισ. ευρώ (β΄ τρίμηνο 2026), ενώ σημαντικό ποσοστό ρυθμισμένων οφειλών αθετείται εκ νέου.
Σήμερα, νοικοκυριά απειλούνται με απώλεια της πρώτης κατοικίας τους, μικρομεσαίες επιχειρήσεις στερούνται παραγωγικά μέσα και αγρότες κινδυνεύουν να χάσουν τη γη τους, ενώ τα βάρη στα ακίνητα και οι πλειστηριασμοί επιτείνουν και τη στεγαστική κρίση.
Οι νέες κυβερνητικές εξαγγελίες για τον έλεγχο των funds και servicers αποδεικνύουν ότι η κυβέρνηση επέτρεψε την ασυδοσία και δεν εφάρμοσε ούτε τις ήδη νομοθετημένες ρυθμίσεις και κυρώσεις.
Με την ερώτησή του, ο Σωκράτης Φάμελλος ζητά συγκεκριμένα στοιχεία για τους πλειστηριασμούς πρώτης κατοικίας και παραγωγικών περιουσιακών στοιχείων, για τα δάνεια που «ξανακοκκίνισαν» μετά από ρυθμίσεις και για τον απολογισμό του ελέγχου των servicers.
Η κυβέρνηση επέλεξε να προστατεύσει τις τράπεζες με εγγυήσεις δισεκατομμυρίων, αφήνοντας νοικοκυριά, μικρομεσαίους και αγρότες έρμαια των funds και των servicers. Αυτή δεν είναι προστασία της οικονομίας. Είναι μεταφορά του κόστους της τραπεζικής εξυγίανσης στην κοινωνία.
Ακολουθεί η Ερώτηση:
Αθήνα, 21 Οκτωβρίου 2026
Ερώτηση προς τον Υπουργό Εθνικής Οικονομίας & Οικονομικών
Θέμα: «Η κυβέρνηση ενέτεινε το πρόβλημα του ιδιωτικού χρέους, κρατώντας “ομήρους” ενός φαύλου συστήματος υπερχρέωσης νοικοκυριά και μικρές επιχειρήσεις και αγρότες»
Η εξυγίανση του ελληνικού τραπεζικού συστήματος χρηματοδοτήθηκε με τεράστιες θυσίες της ελληνικής κοινωνίας αλλά, λόγω των κυβερνητικών επιλογών, οδήγησε σε μία βαθιά κοινωνική αδικία: οι τραπεζικοί ισολογισμοί «καθάρισαν» όμως το βάρος του ιδιωτικού χρέους μετακυλίστηκε αυτούσιο στην πλάτη της πραγματικής οικονομίας, στα νοικοκυριά και τις μικρομεσαίες επιχειρήσεις.
Το πρόγραμμα «Ηρακλής» με εγγυήσεις του ελληνικού Δημοσίου ύψους περίπου €17 δισ. συνετέλεσε ώστε να μεταβιβαστούν δεκάδες δισεκατομμύρια ευρώ κόκκινων δανείων σε ξένα επενδυτικά κεφάλαια (funds) και σε Εταιρείες Διαχείρισης Απαιτήσεων (servicers). Παράλληλα, οι Τράπεζες, με ισχυρά μειοψηφικά μετοχικά ποσοστά στους servicers, διασφάλισαν τη συνέχιση των κερδών τους εις βάρος της πραγματικής οικονομίας.
Σύμφωνα με την Τράπεζα της Ελλάδος, το ιδιωτικό χρέος ανέρχεται στα €79,65 δισ. (στοιχεία β’ τριμήνου 2026) αποδεικνύοντας ότι το πρόβλημα του υπερχρεωμένου ιδιώτη, του οικογενειάρχη, του μικρομεσαίου επιχειρηματία, του αγρότη δεν επιλύθηκε, αλλά απλά κρύφτηκε κάτω από το χαλί.
Οι επιλογές της κυβέρνησης της ΝΔ στο ζήτημα του ιδιωτικού χρέους ενισχύουν και τη στεγαστική κρίση και την εκτίναξη του κόστους στέγης, εφόσον τα «υπερχρεωμένα» ακίνητα «παγώνουν» μέσα σε μακροχρόνιες δικαστικές και εισπρακτικές διαδικασίες, συμβάλλοντας στη μείωση της προσφοράς διαθέσιμων κατοικιών. Την ίδια στιγμή, οι servicers για τη βελτίωση των περιουσιακών τους στοιχείων πιέζουν τις τιμές προς τα πάνω. Τα ανωτέρω, σε συνδυασμό με την επιθετική πολιτική πλειστηριασμών, οδηγεί σε εκτίναξη των ενοικίων και των τιμών αγοράς α’ κατοικίας, καθιστώντας την αξιοπρεπή στέγαση απρόσιτη για τη νέα γενιά, τα χαμηλά και τα μεσαία εισοδήματα, αλλά τελικά και για τους ίδιους τους κόκκινους δανειολήπτες.
Η κατάσταση επιδεινώνεται από το γεγονός ότι νέα στεγαστικά και καταναλωτικά δάνεια «κοκκινίζουν» λόγω της εντεινόμενης ακρίβειας, ενώ 1 στα 3 ρυθμισμένα δάνεια «ξανακοκκινίζουν» λόγω των απαιτητικών και εισπρακτικών ρυθμίσεων που επιβάλλουν μονομερώς οι servicers.
Οι servicers δεν προσφέρουν ρεαλιστικές ρυθμίσεις στα επιχειρηματικά δάνεια, αγνοώντας τις πραγματικές δυνατότητες των επιχειρήσεων και προχωρούν σε επιθετικές δεσμεύσεις εταιρικών λογαριασμών, κατασχέσεις επαγγελματικού εξοπλισμού, παραγωγικών μέσων και αγροτικής γης, οδηγώντας τους οφειλέτες στην οικονομική εξόντωση και επιταχύνοντας την ολιγοπωλιακή αναδιάρθρωση της αγοράς.
Οι πρόσφατες επικοινωνιακές εξαγγελίες των κκ Μητσοτάκη-Πιερρακάκη, καθώς και το σχέδιο νόμου με τίτλο «Ενίσχυση εποπτείας των υπό διαχείριση απαιτήσεων από δάνεια και πιστώσεις – Προστασία συνεπών οφειλετών – Ενίσχυση των συλλογικών επενδύσεων και της κεφαλαιαγοράς καθώς και της διαχείρισης κινδύνων και της εποπτείας του χρηματοπιστωτικού συστήματος – Ενσωμάτωση των Οδηγιών (ΕΕ) 2024/1619, (ΕΕ) 2024/1640, (ΕΕ) 2024/2994, (ΕΕ) 2024/927, (ΕΕ) 2023/2864 και (ΕΕ) 2024/2811, διατάξεις αρμοδιότητας της Γενικής Γραμματείας Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους – Συνταξιοδοτική ρύθμιση – και λοιπές διατάξεις», που αναρτήθηκε σε δημόσια διαβούλευση, συνιστούν ομολογία αποτυχίας, αφού παραδέχονται ότι οι servicers αφέθηκαν από την κυβέρνηση να λειτουργούν ασύδοτα, ενώ παρουσιάζονται ως «ριζικές μεταρρυθμίσεις» μέτρα, τα οποία προβλέπονταν ήδη ρητά, αλλά δεν εφαρμόζονται.
Η υποχρέωση των πιστωτών να εξαντλούν κάθε περιθώριο διευθέτησης και να καταθέτουν γραπτή πρόταση ρύθμισης πριν προχωρήσουν σε αναγκαστικά μέτρα, αποτελεί εδώ και χρόνια υποχρέωση στον Κώδικα Δεοντολογίας της Τράπεζας της Ελλάδος. Η δε διαφανή ενημέρωση των δανειοληπτών, οι διοικητικές κυρώσεις και τα πρόστιμα έως 500.000 ευρώ σε περίπτωση αυθαιρεσίας, έχουν ήδη ψηφιστεί με τον ν.5072/2023.
Όμως όλα τα ανωτέρω δεν εφαρμόζονται γιατί στην πράξη η κυβέρνηση προσφέρει πλήρη ασυλία στην αυθαιρεσία των funds.
Επειδή, η πλατφόρμα διαχείρισης ιδιωτικού χρέους δεν προσφέρει βιώσιμες ρυθμίσεις, με αποτέλεσμα οι οφειλέτες να βρίσκονται εκτεθειμένοι στην ασυδοσία/αυθαιρεσία των πιστωτών,
Επειδή, σύμφωνα με τα στοιχεία της ΤτΕ τα ποσοστά εκ νέου αθέτησης των ρυθμισμένων οφειλών παραμένουν σε εξαιρετικά υψηλά επίπεδα (30%-40%), αποδεικνύοντας ότι οι λύσεις που επιβάλλουν οι servicers δεν είναι βιώσιμες,
Επειδή, στις πρόσφατες κυβερνητικές εξαγγελίες περιλαμβάνονται ισχύουσες διατάξεις ελέγχου των servicers που δεν εφαρμόζονται,
Επειδή, παρά τη λειτουργία της ηλεκτρονικής πλατφόρμας πλειστηριασμών, η Πολιτεία αποφεύγει τη δημοσιοποίηση στοιχείων για τις πρώτες κατοικίες που εκποιούνται,
Επειδή, η επιθετική στρατηγική αναγκαστικών εκτελέσεων επί επιχειρηματικών δανείων, στερεί μέσα παραγωγής από την Ελλάδα αποκλείοντας μικρομεσαίες επιχειρήσεις και επαγγελματίες από μία δεύτερη ευκαιρία,
Κατόπιν όλων των ανωτέρω, ερωτάται ο αρμόδιος Υπουργός :
- Ποιος είναι ο ακριβής αριθμός των ακινήτων α’ κατοικίας και έχουν περιέλθει στην ιδιοκτησία των funds ή έχουν βγει σε πλειστηριασμό από τους servicers από την έναρξη του προγράμματος «Ηρακλής» έως σήμερα;
- Για ποιο λόγο η κυβέρνηση εξαγγέλλει νέα μέτρα και υποχρεώσεις των servicers αλλά δεν εφαρμόζει τον υφιστάμενο νόμο και δεν επιβάλλει κυρώσεις;
- Πόσα στεγαστικά, καταναλωτικά και επιχειρηματικά δάνεια που είχαν υπαχθεί σε ρυθμίσεις ή στον Εξωδικαστικό Μηχανισμό κατέστησαν εκ νέου ληξιπρόθεσμα («ξανακοκκίνησαν») κατά την περίοδο 2021-2026, και με ποια συγκεκριμένα μέτρα σκοπεύετε να ανακόψετε αυτόν τον φαύλο κύκλο συστημικής υπερχρέωσης που εγκλωβίζει τους οφειλέτες;
- Θα λάβει μέτρα για την μακροχρόνια δέσμευση ακινήτων από τους servicers που εντείνει την στεγαστική κρίση ;
- Πόσα επαγγελματικά ακίνητα, βιοτεχνικοί/βιομηχανικοί χώροι, παραγωγικός εξοπλισμός και εκτάσεις αγροτικής γης έχουν εκποιηθεί μέσω πλειστηριασμών από τους servicers τα έτη 2021-2026, και με ποια συγκεκριμένα θεσμικά και χρηματοδοτικά εργαλεία σκοπεύετε να προστατεύσετε τη μικρομεσαία επιχειρηματικότητα και τον πρωτογενή τομέα από την παραγωγική τους εξόντωση;
Ο Ερωτών Βουλευτής
Φάμελλος Σωκράτης